Skip to content

  lunes 26 octubre 2026
  • Director: Alfonso Vidal
Crónica Económica
  • Opinión
    • Firmas
    • Colaboraciones
  • Economía
    • Industria
    • Servicios
    • Agricultura
    • Bancos
    • Cajas
    • Seguros
    • Laboral
  • Empresas
    • Energía
    • Inmobiliario
    • Telecomunicaciones
    • Infraestructuras
    • Industria
    • Retail
    • Distribución
  • Mercados
    • CNMV
    • Ibex
    • Mercados extranjeros
    • Divisas
    • Fondos
  • Gobierno
  • Historia
  • Fin de semana
    • Restaurantes
    • Vinos y Bodegas
    • Recetas
    • Libros
    • El cestillo
    • Cultura
    • Civilización
    • Tecnología
    • Tendencias
    • Moda
  • Alimentación
Última hora
Crónica Económica
Crónica Económica
  • Opinión
    • Firmas
    • Colaboraciones
  • Economía
    • Industria
    • Servicios
    • Agricultura
    • Bancos
    • Cajas
    • Seguros
    • Laboral
  • Empresas
    • Energía
    • Inmobiliario
    • Telecomunicaciones
    • Infraestructuras
    • Industria
    • Retail
    • Distribución
  • Mercados
    • CNMV
    • Ibex
    • Mercados extranjeros
    • Divisas
    • Fondos
  • Gobierno
  • Historia
  • Fin de semana
    • Restaurantes
    • Vinos y Bodegas
    • Recetas
    • Libros
    • El cestillo
    • Cultura
    • Civilización
    • Tecnología
    • Tendencias
    • Moda
  • Alimentación
  • Director: Alfonso Vidal
Crónica Económica
  Mercados  Divisas  El dólar cerro septiembre mejor que el euro
DivisasMercados

El dólar cerro septiembre mejor que el euro

La sorpresiva resiliencia de la economía de EE. UU. y una inflación aún por encima del objetivo de la Fed causaron el repunte de los tipos soberanos, en particular en las referencias a largo plazo.

RedaccionRedaccion—5 de octubre de 20230
FacebookX TwitterPinterestLinkedInTumblrRedditVKWhatsAppEmail

Paralelamente, la divergencia cíclica entre EE. UU. y la eurozona o China amplió el diferencial esperado entre los tipos de interés de EE. UU. y del resto del mundo, propiciando que el USD acumulase a cierre de septiembre una apreciación cercana al 6% frente al euro desde sus mínimos de mediados de julio.

Esta renovada fortaleza del USD mantiene al euro considerablemente depreciado respecto a sus niveles históricos: prácticamente un 9% por debajo de su promedio de 10
años y más del 15% por debajo de su promedio de 20 años en el cruce con el USD. El dólar también parece sobrevalorado frente al euro según estimaciones de paridad de poder adquisitivo y de modelos econométricos de fair value, y ello pese al sesgo estructuralmente bajista que sufre la divisa única en los modelos de esta clase que incluyen los términos de intercambio, deteriorados en la eurozona desde 2022 por la guerra en Ucrania y la crisis energética.
En CaixaBank Research esperamos una moderación del crecimiento de EE. UU. en los próximos trimestres, lo que debería favorecer la apreciación del euro pese a que las
expectativas de crecimiento para la eurozona no son tampoco halagüeñas. Con unas dinámicas desinflacionistas similares a ambos lados del Atlántico, nuestro escenario
central proyecta que el euro tenderá a apreciarse muy moderadamente frente al dólar en los próximos trimestres, hasta el 1,07 a final de año.
FORTALEZAS
1. Dinamismo económico que contrasta con el resto de economías. Los desequilibrios macro, como los twin deficits, apenas afectan por ahora al USD.
2. Ni la economía ni el sector exterior de EE. UU. se resienten de la guerra comercial con China. El estímulo fiscal ha hecho repuntar con fuerza la inversión privada.
3. Una inflación aún por encima del objetivo y la gran resiliencia de la economía alimentan la expectativa de unos tipos elevados por más tiempo, que significarían un diferencial de tipos con otras economías amplio y prolongado.
4. A medio plazo, al menos, seguirá siendo la moneda de reserva y refugio.
DEBILIDADES
1. El riesgo de recesión en EE. UU. continúa siendo elevado tras el fuerte endurecimiento monetario de los últimos años.
2. Desequilibrios macro internos y externos (twin deficits, etc.) que podrían afectar a la divisa directa o indirectamente.
3. Sobrevaloración frente al euro, por PPA y por referencias históricas.
4. Repunte del apetito por el riesgo inversor por un descenso de la inflación.
5. El escenario más favorable al USD ya estaría puesto en precio.
FacebookX TwitterPinterestLinkedInTumblrRedditVKWhatsAppEmail
Noticias relacionadas
  • Noticias relacionadas
  • Más de este autor
Mercados

Europa termina la semana bajo la presión del petróleo y el lujo

23 de octubre de 20260
Mercados

Europa retrocede ante la tensión soberana y decepciones de resultados

22 de octubre de 20260
Mercados

Los resultados sostienen a Europa pese a la tensión francesa

21 de octubre de 20260
Cargar más
Leer también
Politica y partidos

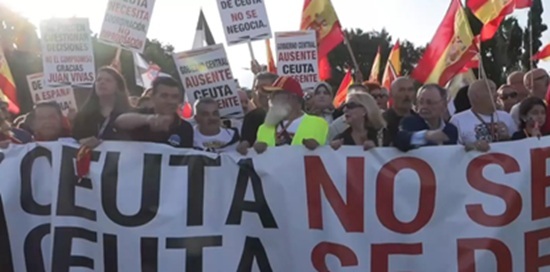
CEUTA toma las calles de Madrid

25 de octubre de 20260
Gobierno

CATARATAS: el rey operado en Oviedo

25 de octubre de 20260
Agricultura

VENTA DEOLEO: en la recta final

25 de octubre de 20260
Politica y partidos

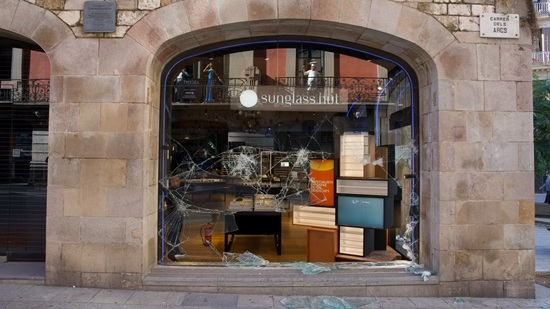
GUERRILLA URBANA: se hace con Barcelona y arrasa sus calles

25 de octubre de 20260
DESTACADO PORTADA

DELEGADO GOBIERNO: dimite el de Madrid

25 de octubre de 20260
DESTACADO PORTADA

SANCHEZ: campaña en salones cerrados y citando a Lorca

25 de octubre de 20260
Cargar más


Últimas noticias
  • CEUTA toma las calles de Madrid 25 de octubre de 2026
  • CATARATAS: el rey operado en Oviedo 25 de octubre de 2026
  • VENTA DEOLEO: en la recta final 25 de octubre de 2026
  • GUERRILLA URBANA: se hace con Barcelona y arrasa sus calles 25 de octubre de 2026
  • DELEGADO GOBIERNO: dimite el de Madrid 25 de octubre de 2026
© 2023 Crónica Económica Ediciones
  • Aviso Legal
  • Política de privacidad
  • Política de cookies