Los comentarios del BCE sumados al repunte del petróleo hasta 110 dólares llevaron a los mercados a descontar unos 81 puntos básicos (pb) de alzas adicionales hasta julio de 2027, pero Ronald Temple, estratega jefe de mercados de Lazard, cree que las expectativas son demasiado “halcón”, ya que hay pocos indicios de efectos de segunda ronda derivados del aumento de los precios de la energía en la economía regional que justifiquen un endurecimiento tan agresivo.
Con una economía de EEUU en situación de pleno empleo y una inflación subyacente del gasto en consumo personal (PCE) que ha superado el objetivo del 2% de la Fed durante 65 meses consecutivos, Temple espera que el FOMC suba los tipos en 25 pb este miércoles. Destaca la divergencia entre los economistas, que apuestan mayoritariamente por un mantenimiento de las tasas, y los mercados, que descuentan una probabilidad de alrededor del 86% de que se produzca un alza. Dice que se había posicionado “en el bando de quienes pensaban que la Fed se esforzaría por evitar un endurecimiento monetario” con el argumento del carácter transitorio del repunte de los precios de la energía y los probables efectos desinflacionistas de la inteligencia artificial (IA). Sin embargo, la solidez del empleo de agosto, combinada con las revisiones al alza de las estimaciones de creación de nóminas de los meses anteriores, “disipó cualquier duda que tuviera de que la economía parece estar sobrecalentada”, comenta. Reconoce su alta expectación por ver el Resumen de Proyecciones Económicas para comprobar cómo han modificado los miembros del FOMC sus expectativas de inflación y empleo a la luz de las recientes subidas de precios en el sector energético, y cómo interpretan los mercados de bonos los comentarios de Kevin Warsh en la rueda de prensa y si los inversores perciben que el presidente de la Fed se muestra “lo suficientemente firme” en la lucha contra la inflación.
Hay que tener en cuenta que la inflación subyacente del IPC de agosto sorprendió ligeramente al alza, mientras que la general repitió en el 3,4%.En que cuanto más tiempo permanezca ésta muy por encima del objetivo del 2%, mayor será el riesgo de que se produzcan efectos de segunda ronda: actualmente hay pocos indicios salvo en las tarifas aéreas, pero se observan cada vez más señales de que la tensión en el mercado laboral empiezan a traducirse en mayores demandas salariales. “No me preocupa la inflación, pero el riesgo de que las expectativas de inflación se desanclen está aumentando, ya que lleva más de 5 años por encima del objetivo del 2%”.
El jueves será el turno de Banco de Inglaterra y se prevé que la reunión se salde sin cambios en los tipos aunque, según Temple, posiblemente reconozca que los riesgos de inflación han aumentado a raíz del incremento de los precios de la energía y señale que las condiciones de los mercados financieros se han endurecido, lo que le facilita en parte la tarea. Es probable que la votación sea de 6 a 3 a favor de mantener los tipos sin cambios, pero podría haber una deserción más a favor de una subida. Los datos de IPC de agosto que se difundirán la víspera podrían arrojar más luz y aliviar las preocupaciones sobre un eventual desanclaje de las perspectivas de inflación.
Los mercados dan prácticamente por hecho que el Banco de Japón (BoJ) subirá el viernes los tipos en 25 pb, hasta el 1,25%, su nivel más alto desde 1995. La semana pasada se llegó a descontar una probabilidad de casi el 10% de que el incremento sea de 50 pb, por la combinación de una inflación elevada y sostenida, tipos reales negativos y la presión de EEUU para respaldar el valor del yen. Para el experto de Lazard, es importante recordar que el volumen de endeudamiento transfronterizo denominado en yenes se mantiene en niveles elevados, y considera que el BoJ y el Ministerio de Hacienda querrán sopesar cuidadosamente las posibles implicaciones que unas subidas de tipos mayores de lo esperado podrían tener sobre la moneda, los mercados de activos y la estabilidad financiera en general. Prevé dos alzas antes de que termine el año y ascensos adicionales en 2027. Pero remarca que “cualquier proceso de normalización de los tipos será mesurado y prudente, ya que el BoJ se esforzará por evitar sorpresas o riesgos para los bancos, como los que se observaron con el Silicon Valley Bank en EEUU en 2023”. Es previsible que la inflación del IPC de Japón se mantenga relativamente estable en torno al 2% interanual en agosto, así como en el futuro inmediato.
China
En China, la inflación del IPC y del IPP de China aumentó ligeramente en agosto pero, a falta de reformas estructurales significativas, Temple espera que las presiones deflacionistas se reanuden en 2027. Por otra parte, el superávit comercial de China alcanzó un nuevo récord, ajustado estacionalmente, de 112.800 millones de dólares, con el comercio relacionado con la tecnología impulsando gran parte del aumento de exportaciones e importaciones. Esto podría virar, ya que Lazard Geopolitical Advisory (LGA) prevé un aumento de las tensiones comerciales entre China y la Unión Europea a medida que nos adentramos en 2027. Alemania ha cambiado ahora en gran medida su postura respecto a la protección de la industria de la UE frente a las importaciones procedentes de China, lo que debería permitir la aplicación de restricciones significativas. El proceso llevará tiempo, y es probable que China contraataque de forma agresiva, pero los líderes de la UE parecen reconocer la necesidad imperiosa de actuar, dado el daño significativo que se está infligiendo a los fabricantes europeos.
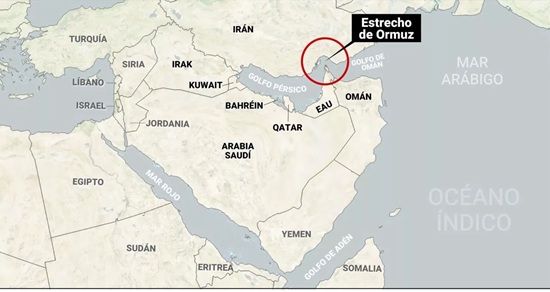
Lazard Geopolitical Advisory (LGA) sigue esperando que la guerra con Irán se mantenga en una situación de “conflicto latente” en el futuro previsible. Sin embargo, parece estar aumentando el riesgo de que se reanuden hostilidades más intensas, como las vividas en marzo. Si bien los ataques esporádicos de EEUU siguen mermando la capacidad militar y la economía de Irán (la inflación se ha disparado alrededor del 90% y el rial se ha depreciado en torno al 45% desde que comenzó la guerra) , existe el riesgo de que las dificultades económicas lleven a Teherán a tomar represalias contra la infraestructura energética de los aliados estadounidense en el Consejo de Cooperación del Golfo (CCG). Dada la considerable reducción de las reservas de misiles interceptores de EEUU y el estado mucho más frágil de los mercados energéticos mundiales en la actualidad en comparación con marzo, los efectos económicos de un retorno a las hostilidades a gran escala podrían ser muy negativos.