Skip to content

  lunes 19 octubre 2026
  • Director: Alfonso Vidal
Crónica Económica
  • Opinión
    • Firmas
    • Colaboraciones
  • Economía
    • Industria
    • Servicios
    • Agricultura
    • Bancos
    • Cajas
    • Seguros
    • Laboral
  • Empresas
    • Energía
    • Inmobiliario
    • Telecomunicaciones
    • Infraestructuras
    • Industria
    • Retail
    • Distribución
  • Mercados
    • CNMV
    • Ibex
    • Mercados extranjeros
    • Divisas
    • Fondos
  • Gobierno
  • Historia
  • Fin de semana
    • Restaurantes
    • Vinos y Bodegas
    • Recetas
    • Libros
    • El cestillo
    • Cultura
    • Civilización
    • Tecnología
    • Tendencias
    • Moda
  • Alimentación
Última hora
19 de octubre de 2026GOBIERNO: mejoras en pensiones y más medidas sociales 19 de octubre de 2026CONTRATO: Feijoo presenta su compromiso electoral 19 de octubre de 2026Abascal se abre a un acuerdo con el PP para proteger el Senado 19 de octubre de 2026El riesgo de un descalabro electoral tiene nerviosa a la izquierda 19 de octubre de 2026ACTIVIDAD EMPRESARIAL: repunta con fuerza 19 de octubre de 2026RENTA: la media nacional aumenta un 6,1% 19 de octubre de 2026SSOCIAL: la afiliación se sitúa en los 22,6 M
Crónica Económica
Crónica Económica
  • Opinión
    • Firmas
    • Colaboraciones
  • Economía
    • Industria
    • Servicios
    • Agricultura
    • Bancos
    • Cajas
    • Seguros
    • Laboral
  • Empresas
    • Energía
    • Inmobiliario
    • Telecomunicaciones
    • Infraestructuras
    • Industria
    • Retail
    • Distribución
  • Mercados
    • CNMV
    • Ibex
    • Mercados extranjeros
    • Divisas
    • Fondos
  • Gobierno
  • Historia
  • Fin de semana
    • Restaurantes
    • Vinos y Bodegas
    • Recetas
    • Libros
    • El cestillo
    • Cultura
    • Civilización
    • Tecnología
    • Tendencias
    • Moda
  • Alimentación
  • Director: Alfonso Vidal
Crónica Económica
  Opinión  Firmas  Powell no tiene prisa, pero la Fed se encamina hacia la neutralidad
Firmas

Powell no tiene prisa, pero la Fed se encamina hacia la neutralidad

Un «aterrizaje suave» sigue pareciendo el escenario más probable (65% de probabilidad) en un horizonte de 6 a 12 meses.

Jeffrey Cleveland, Economista Jefe de Payden & RygelJeffrey Cleveland, Economista Jefe de Payden & Rygel—3 de octubre de 20240
FacebookX TwitterPinterestLinkedInTumblrRedditVKWhatsAppEmail

Los datos publicados en la última semana lo confirman: en primer lugar, el índice de precios del gasto en consumo personal (PCE Core) se situó en agosto en el 0,13% intermensual, muy por debajo de la cifra necesaria para alcanzar el objetivo del 2% fijado por la Fed. Una tendencia que, de mantenerse, haría que la inflación interanual se situara por debajo del objetivo del 2% en la próxima primavera.
Aunque las nuevas ofertas de empleo aumentaron inesperadamente, la ratio entre vacantes y trabajadores desempleados (v/u), en nuestra opinión la medida más indicativa del desequilibrio del mercado laboral, se mantuvo en torno al 1,1, en línea con la media de 2018-2019 y cerca del llamado «umbral de Beveridge» de 1, en el que las condiciones del mercado laboral ya no supondrían un riesgo al alza para la inflación. Además, sabemos que el número de despidos es bajo y del informe de mañana esperamos un crecimiento del empleo en el rango de 140-150 mil, lo suficientemente alto como para mantener la presión a la baja sobre la tasa de desempleo.

Powell declaró que dos recortes más de 25 puntos básicos cada uno serían coherentes con las proyecciones presentadas en la reunión de septiembre del FOMC. La «dirección del viaje» está ahora clara: la Fed se acercará a la «neutralidad», en el 3-3,5% de los Fed Funds, pero la rapidez con que llegue allí dependerá del crecimiento de los salarios y de la tasa de desempleo, aunque probablemente tendrá que esperar hasta la segunda mitad de 2025.

En cuanto al mercado, esperamos que la curva de rendimientos del Tesoro estadounidense se mantenga plana (como en la década de 1990), pero que los rendimientos de los bonos bajen a lo largo de la curva. Creemos que sólo un ritmo más rápido de recortes de tipos, provocado por los temores de recesión, podría desencadenar un pronunciado empinamiento de la curva de rendimientos. Un aterrizaje suave debería provocar un debilitamiento del dólar, mientras que un recorte de tipos sin riesgo real de recesión debería tener consecuencias positivas para los mercados y provocar un escenario de aumento del riesgo, con inversores dispuestos a comprar activos de mayor riesgo.
 

FacebookX TwitterPinterestLinkedInTumblrRedditVKWhatsAppEmail
Noticias relacionadas
  • Noticias relacionadas
  • Más de este autor
Firmas

La economía china se reactiva al cierre del 3T 2026

19 de octubre de 20260
Firmas

El mundo no puede darse el lujo de equivocarse con la IA

16 de octubre de 20260
Firmas

La inflación sube, pero ¿hasta cuándo podemos seguir subiendo precios?

16 de octubre de 20260
Cargar más
Leer también
Politica y partidos

GOBIERNO: mejoras en pensiones y más medidas sociales

19 de octubre de 20260
Politica y partidos

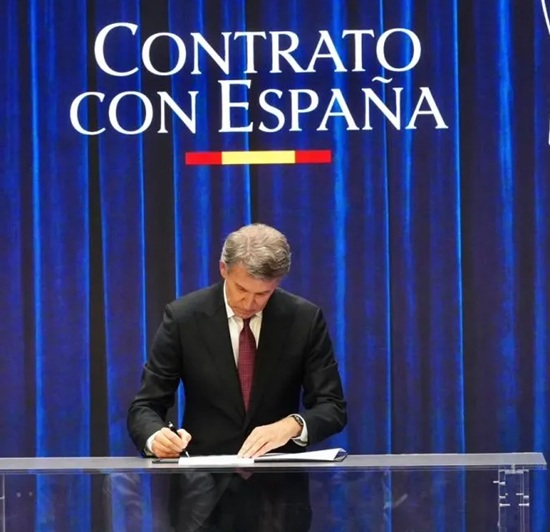
CONTRATO: Feijoo presenta su compromiso electoral

19 de octubre de 20260
Politica y partidos

Abascal se abre a un acuerdo con el PP para proteger el Senado

19 de octubre de 20260
Politica y partidos

El riesgo de un descalabro electoral tiene nerviosa a la izquierda

19 de octubre de 20260
DESTACADO PORTADA

ACTIVIDAD EMPRESARIAL: repunta con fuerza

19 de octubre de 20260
DESTACADO PORTADA

RENTA: la media nacional aumenta un 6,1%

19 de octubre de 20260
Cargar más


Últimas noticias
  • GOBIERNO: mejoras en pensiones y más medidas sociales 19 de octubre de 2026
  • CONTRATO: Feijoo presenta su compromiso electoral 19 de octubre de 2026
  • Abascal se abre a un acuerdo con el PP para proteger el Senado 19 de octubre de 2026
  • El riesgo de un descalabro electoral tiene nerviosa a la izquierda 19 de octubre de 2026
  • ACTIVIDAD EMPRESARIAL: repunta con fuerza 19 de octubre de 2026
© 2023 Crónica Económica Ediciones
  • Aviso Legal
  • Política de privacidad
  • Política de cookies