Persiste, no obstante, una incertidumbre relevante dado que los responsables de la Fed no pueden pronunciarse sobre política monetaria tan cerca de la reunión y el presidente Warsh ha recortado de forma drástica el forward guidance a los mercados. Aun así, ahora esperamos una subida de tipos. Los futuros descuentan una probabilidad del 90 % de un movimiento de 25 puntos básicos; no llevarlo a cabo provocaría una conmoción en los mercados y, con toda probabilidad, intensificaría la caída de los bonos a largo plazo. Sigue siendo una incógnita si el FOMC respaldará las apuestas agresivas del mercado por nuevas subidas de tipos más allá de septiembre.
El dólar se recuperó el viernes tras unos datos de inflación superiores a lo esperado, aunque los movimientos fueron modestos. Los tipos a largo plazo siguieron su implacable ascenso y alcanzaron máximos de varias décadas. La renta variable retrocedió, pero se mantuvo sorprendentemente firme. El petróleo se disparó por encima de los 100 dólares ante nuevas noticias negativas sobre el conflicto con Irán. La reunión de septiembre de la Reserva Federal dominará la actividad del miércoles, aunque esta semana coinciden otras dos citas clave de bancos centrales en un plazo de 24 horas. El Banco de Inglaterra parece dispuesto a mantener los tipos el jueves, y el reciente repunte del yen deberá verse respaldado por una subida del Banco de Japón el viernes. En conjunto, será una semana crucial para los mercados de divisas.
EUR
La reunión de septiembre del BCE, celebrada la semana pasada, trajo la subida de tipos esperada y un tono hawkish. Lagarde señaló que ha aumentado el riesgo de que la inflación se mantenga en niveles más altos el año que viene y restó importancia al tipo neutral, lo que, a nuestro juicio, reduce el listón para que se produzca un mayor endurecimiento monetario. La filtración de «fuentes» del BCE tras la rueda de prensa dejó incluso abierta la puerta a una subida consecutiva —lo cual es muy inusual— en octubre. Los mercados descuentan ahora tres alzas adicionales y un tipo terminal del 3,25 %.
La moneda única no se benefició de ese tono restrictivo dado que los tipos en EE. UU. también están experimentando un reajuste al alza dejando el diferencial prácticamente intacto. Más allá de la política monetaria, los datos económicos siguen sorprendiendo al alza y respaldan tanto la postura del BCE como nuestra visión constructiva del euro. Aparte de las cifras revisadas de inflación del jueves, esta semana habrá pocos datos de la zona euro, de modo que el euro quedará casi exclusivamente a merced de la Fed el miércoles.
USD
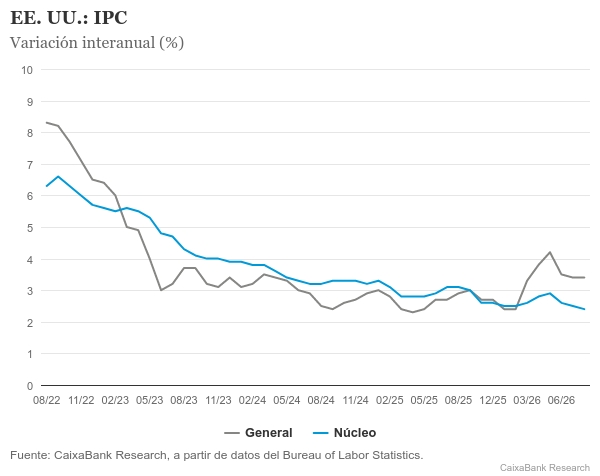
La decisión de la Reserva Federal de esta semana se mantuvo en vilo hasta el IPC del viernes; el propio informe parece haber zanjado la cuestión con casi total certeza. La inflación subyacente subió un 0,3 % en el mes, una tasa anualizada de alrededor del 3,5 %, señal de que las presiones se están propagando al resto de la cesta de los consumidores. El diésel por encima de 6 dólares el galón acapara titulares; el mercado laboral permanece fuerte y el alza del petróleo no anticipa un alivio inmediato.
Aunque sostenemos que los datos, por sí solos, no exigen necesariamente una política más restrictiva, la Fed corre el riesgo de perder la escasa credibilidad que le queda si el presidente Warsh no desafía la presión de Trump y no aprueba una subida el miércoles. Creemos, no obstante, que la decisión será más reñida de lo que descuentan los mercados. No nos sorprendería un puñado de votos discrepantes a favor de mantener los tipos, una revisión moderada del dot plot y una retórica que, lejos de respaldar por completo el ciclo agresivo que descuentan los futuros, lo ponga en duda.
GBP
El sólido PIB mensual de julio confirmó el tono positivo de las últimas publicaciones económicas del Reino Unido, que sigue mostrando una notable resiliencia pese a los riesgos bajistas a los que se enfrenta. La economía creció un 0,4 %, en parte por la inversión en inteligencia artificial y muy por encima del consenso de crecimiento nulo. Los gilt se estabilizaron la semana pasada tras las declaraciones tranquilizadoras del ministro de Hacienda, John Healey, que reiteró su compromiso con las reglas fiscales. La caída de los bonos soberanos está siendo un fenómeno global, de modo que la libra no se ha visto especialmente afectada por el alza imparable de los rendimientos.
Esta semana está inusualmente cargada. A los datos mensuales de empleo del martes les seguirá el IPC de agosto el miércoles. Ambos estarán a disposición del MPC antes de la decisión del jueves, pero ninguno debería alterar el mantenimiento de tipos. La clave para la libra será el número de disidentes hawkish y las orientaciones futuras del banco. No creemos que el MPC se vea presionado a subir tipos en lo que queda de año; cualquier giro hacia un tono más restrictivo en las declaraciones de esta semana nos sorprendería