Skip to content

  lunes 19 octubre 2026
  • Director: Alfonso Vidal
Crónica Económica
  • Opinión
    • Firmas
    • Colaboraciones
  • Economía
    • Industria
    • Servicios
    • Agricultura
    • Bancos
    • Cajas
    • Seguros
    • Laboral
  • Empresas
    • Energía
    • Inmobiliario
    • Telecomunicaciones
    • Infraestructuras
    • Industria
    • Retail
    • Distribución
  • Mercados
    • CNMV
    • Ibex
    • Mercados extranjeros
    • Divisas
    • Fondos
  • Gobierno
  • Historia
  • Fin de semana
    • Restaurantes
    • Vinos y Bodegas
    • Recetas
    • Libros
    • El cestillo
    • Cultura
    • Civilización
    • Tecnología
    • Tendencias
    • Moda
  • Alimentación
Última hora
Crónica Económica
Crónica Económica
  • Opinión
    • Firmas
    • Colaboraciones
  • Economía
    • Industria
    • Servicios
    • Agricultura
    • Bancos
    • Cajas
    • Seguros
    • Laboral
  • Empresas
    • Energía
    • Inmobiliario
    • Telecomunicaciones
    • Infraestructuras
    • Industria
    • Retail
    • Distribución
  • Mercados
    • CNMV
    • Ibex
    • Mercados extranjeros
    • Divisas
    • Fondos
  • Gobierno
  • Historia
  • Fin de semana
    • Restaurantes
    • Vinos y Bodegas
    • Recetas
    • Libros
    • El cestillo
    • Cultura
    • Civilización
    • Tecnología
    • Tendencias
    • Moda
  • Alimentación
  • Director: Alfonso Vidal
Crónica Económica
  Mercados  Oscilaciones moderadas
MercadosIbex

Oscilaciones moderadas

Jornada de variaciones moderadas en los principales índices de Europa y EEUU. La Fed y el BCE mostraron en Sintra un tono duro que, junto con los datos de inflación de Alemania han servido para activar la cautela entre los inversores y acentuar las dudas sobre el grado de resistencia de la economía. Las presiones sobre inflación no cesan y las potenciales subidas de tipos para contenerlas se vuelven cada vez más probables.

Adrián Sánchez Ruiz Equity Analyst Área de Inversiones y ProductosAdrián Sánchez Ruiz Equity Analyst Área de Inversiones y Productos—29 de junio de 20230
FacebookX TwitterPinterestLinkedInTumblrRedditVKWhatsAppEmail

En este sentido, la senda de desinflación se ha frenado en Alemania tras la publicación de unos datos de junio que han sido superiores a los estimados (+6,4% la general frente a las expectativas del 6,3%). Un repunte debido a la subida de los precios de los alimentos que han registrado un incremento de un 13,7% interanual.
En la región Asia-Pacífico, los índices han tenido un comportamiento negativo en general tras la aprobación del gobierno de China de una nueva ley de relaciones exteriores que profundiza el control del presidente Xi Jinping sobre las relaciones exteriores del país y fortalece la base legal del gobierno para las medidas contra las amenazas occidentales a la seguridad nacional y económica. Todo ello en un contexto donde las relaciones entre Estados Unidos y China se han deteriorado significativamente.

En este contexto, el Eurostoxx 50 sube un 0,2% y el IBEX 35 supera la barrera de 9.500 puntos. Por su parte, los índices estadounidenses, al cierre de la sesión europea, registran avances de alrededor de un 0,2%.

Renta fija
Sesión de subidas generalizadas en las Tires de los bonos soberanos tras la publicación de los datos de inflación en Alemania y España y los datos de PIB y empleo en EEUU. Aunque la inflación general cae más de lo esperado en España, en Alemania sorprende al alza. Todo ello acompañado de aumentos intermensuales que han servido para impulsar los rendimientos de la deuda soberana. En este entorno, las TIRes de los principales bonos de la Eurozona han cerrado hoy con variaciones al alza muy significativas. El bono de referencia en Europa, el Bund (bono a 10 años de Alemania) ha experimentado un ascenso de 10 pb hasta un 2,41%, la referencia española de 12 pb a 3,40% y el rendimiento del Treasury sube 14 pb hasta 3,84%.

Materias primas y divisas
Jornada de descensos en los precios del petróleo a pesar de la publicación ayer de los datos de inventarios semanales de la Agencia de Energía de la Administración de EEUU que indicaban una disminución significativa de las existencias de crudo en los Estados Unidos. En Europa, el gobierno noruego aprobó los planes de desarrollo de 19 campos de petróleo y gas, con inversiones que superan los 200 mil millones de coronas noruegas (aproximadamente 18.500 millones de dólares). Aker BP operará nueve de estos campos, Equinor operará tres y Wintershall Dea y OMV el resto.

Empresarial

FCC
FCC, en su reciente reunión del consejo de administración, ha aprobado un plan para recomprar hasta el 7% de las acciones de la compañía a sus accionistas. FCC busca utilizar los recursos obtenidos de la venta de su filial para recomprar estas acciones, con el fin de beneficiar tanto a la empresa como a sus inversores, sin excluir a la compañía de su cotización en la Bolsa. Esta recompra se llevará a cabo por un valor superior a los 400 millones de euros, ofreciendo una prima del 38% sobre el precio promedio de las acciones en los últimos seis meses (12,50€ por acción). Para financiar esta recompra, FCC utilizará los fondos generados por la venta del 24,99% de su filial FCC Servicios Medio Ambiente Holding a CPP Investments, por un total de 965 millones de euros. Hay que destacar que esta operación no tiene como objetivo eliminar la negociación de las acciones de FCC en la Bolsa española, aunque en caso de que los minoritarios acudan a la OPA el free float quedará reducido a menos de un 2% del capital. En caso de ser necesario, la compañía también podría buscar financiamiento externo para llevar a cabo esta recompra.

Datos macroeconómicos

Inflación en España
En junio, según la lectura preliminar del INE, la inflación general en España ha disminuido 1,3 pp hasta un 1,9% interanual (el IPC armonizado se ha situado en un 1,6%). En términos mensuales, la tasa de variación del IPC general ha sido de un 0,6% (vs. 0,0% mensual en mayo)

Esta tendencia se ha explicado principalmente por la moderación de los precios de los carburantes, de la electricidad y de los alimentos y bebidas no alcohólicas respecto a junio de 2022.
Por su parte, la inflación subyacente (eliminando alimentos no elaborados y energía) se moderó 0,2 pp hasta un 5,9% anual.

Índice de Confianza del Consumidor en la Eurozona
En junio, el indicador de Confianza del Consumidor de la Comisión Europea (ESI) de la Eurozona ha descendido respecto al mes anterior 1,1 puntos hasta situarse en 95,3 puntos, lastrado por el menor sentimiento económico de la industria, la construcción y los servicios.

Inflación en Alemania
En junio, según la lectura preliminar de Destatis, la inflación general en Alemania ha repuntado a un 6,4% interanual (vs. 6,1% en mayo). Un alza debida a la subida de los precios de los alimentos que han registrado un incremento de un 13,7% interanual. Se espera que la tasa de inflación subyacente (excluidos los alimentos y la energía) podría situarse en un 5,8 % interanual (vs. 5,4% el mes anterior).

PIB de EEUU
En la estimación definitiva del PIB de EEUU del 1T de 2023, el Bureau of Economic Analysis ha elevado al 2,0% anualizado (+0,7 pp respecto a la segunda estimación) el crecimiento de la economía de EEUU, 0,6 pp inferior al incremento registrado el trimestre anterior.
Una evolución del PIB real que reflejó un aumento del consumo de los hogares, de las exportaciones y del gasto público. En contraste, se registró una intensa caída de la inversión en inventarios privados e inversión fija residencial.

Peticiones de prestaciones de desempleo en EEUU
En la semana finalizada el 23 de junio, las peticiones iniciales de desempleo en EE.UU. se moderaron desde 265.000 de la semana anterior hasta en 239.000, lejos de la estimación del consenso de analistas (266.000).
FacebookX TwitterPinterestLinkedInTumblrRedditVKWhatsAppEmail
Noticias relacionadas
  • Noticias relacionadas
  • Más de este autor
Mercados

Brusca relajación de las TIRes en la semana pese a un mal dato de inflación en EEUU

16 de octubre de 20260
Mercados

Mercado bursátil Europa contiene el ajuste tecnológico con el apoyo de los sectores defensivos · El Stoxx 600 avanzó un 0,3%, después de recuperar las pérdidas iniciales. La menor exposición del mercado europeo a los grandes proyectos de inteligencia artificial ha supuesto una menor penalización en una sesión marcada de nuevo por fuertes caídas en semiconductores. · Servicios de comunicación y consumo básico mostraron el mejor comportamiento relativo, ambos subiendo por encima del 2%. Industria y tecnología se situaron entre los sectores más rezagados. Entre compañías, Ericsson llegó a subir un 11% tras superar las previsiones de beneficio trimestral, apoyada por la demanda de equipos para redes móviles. · Por índices, el IBEX 35 cedió un 0,3%, el Euro Stoxx 50 mantuvo un retroceso cercano al 0,4% y el CAC 40 avanzó un 0,8%. Claves de la sesión Las dudas sobre la financiación de la IA se extienden al crédito · El foco se situó en la financiación del despliegue de inteligencia artificial. Las dudas sobre el volumen de deuda necesario para construir nuevos centros de datos y la capacidad de generar ingresos suficientes se extendieron desde la bolsa al crédito corporativo. La presión afectó especialmente a las compañías con mayores compromisos de inversión, incorporando un riesgo financiero al debate sobre la rentabilidad de estos proyectos. · Los datos estadounidenses añadieron una nueva señal de presión sobre los precios. El índice de precios de producción aumentó un 1,3% mensual en septiembre, su mayor incremento desde marzo de 2022, y un 6,3% interanual. Por otra parte, las ventas minoristas crecieron un 0,8% mensual, un 0,2% al excluir las gasolineras. · Al cierre europeo, el S&P 500 avanzaba un 0,1% y el Nasdaq caía un 0,4%. La divergencia entre índices reflejó la concentración de las ventas en tecnología. Renta fija La búsqueda de refugio impulsa la deuda pese a la presión inflacionista · La deuda soberana recibió compras pese a la aceleración de los precios de producción y a unas ventas minoristas superiores a las previsiones. La búsqueda de refugio predominó sobre la lectura inflacionista de los datos y favoreció un descenso de las rentabilidades tanto en Estados Unidos como en la Eurozona. · La TIR del Bund alemán a 10 años se situó en torno al 3,41%, con un descenso de 6 pb. En Estados Unidos, la TIR del Treasury estadounidense a 10 años rondó el 5,09%, unos 9 pb por debajo de la referencia de la víspera. Materias primas y divisas El Brent retrocede y el euro recupera terreno · El Brent se mantuvo prácticamente plano, situándose en 106,0 dólares por barril. La recuperación de las exportaciones del Golfo mejoró las perspectivas de oferta, aunque se mantuvo el riesgo de nuevas interrupciones en el estrecho de Ormuz. · El euro ganó terreno frente al dólar. El EUR/USD avanzó alrededor de un 0,4%, hasta situarse en torno a 1,121. El descenso de las rentabilidades estadounidenses coincidió con una depreciación del dólar, pese a la fortaleza de los datos publicados durante la jornada. Noticia empresarial Ericsson Ericsson ha presentado unas ventas de 59.500 millones de coronas suecas en el tercer trimestre de 2026, un 6% más que en el mismo periodo de 2025. El beneficio operativo ajustado antes de amortizaciones alcanzó 10.100 millones, frente a los 7.930 millones esperados por el consenso. La acción llegó a subir un 11%. La comparación del beneficio con el año anterior estuvo distorsionada por una plusvalía de 7.600 millones de coronas incluida en las cuentas de 2025. Excluyendo ese efecto, el resultado operativo ajustado aumentó. Las ventas orgánicas crecieron un 7%, principalmente por el negocio de redes, mientras que el margen bruto ajustado se situó en el 47,7%, frente al 48,1% del mismo trimestre del ejercicio anterior. La compañía acompañó las cuentas de medidas para simplificar su estructura y advirtió de que el encarecimiento de los componentes presionará los márgenes en 2027. Para el accionista, la clave será mantener el crecimiento comercial y compensar esos costes con mejoras de eficiencia. El principal riesgo es que el aumento del precio de los componentes absorba los ahorros en un mercado de equipos de redes que la compañía prevé estable. Principales indicadores macroeconómicos del día Producción industrial de Japón · Según el Ministerio de Economía, Comercio e Industria de Japón, en septiembre, la producción industrial disminuyó un 2,4% mensual (vs. -1,7% agosto), situándose significativamente por debajo de lo estimado por el consenso de analistas (-0,2%). Por su parte, en términos interanuales, el output industrial moderó su ritmo de crecimiento hasta un 2,7% (vs. 3,4% mes anterior). Producción industrial de Reino Unido · Según la Oficina Nacional de Estadística de Reino Unido, en agosto, la producción industrial repuntó un 0,8% mensual (vs. 0,3% julio), situándose por encima de las estimaciones del consenso de analistas (-0,1%). Paralelamente, en términos interanuales, el output industrial creció un 1,6%, frente al 0,8% registrado el mes anterior. Balanza comercial de Reino Unido · En agosto, las exportaciones de bienes de Reino Unido aumentaron un 11,9% interanual, hasta 36.184 millones de £. A su vez, las importaciones de mercancías crecieron un 6,3% interanual, hasta 54.191 millones de £. Ante esta evolución, el déficit de la balanza comercial se redujo un 3,4% interanual hasta 18.007 millones de £. IPC de Francia · Según Insee, en septiembre, la tasa de inflación general de Francia descendió un 0,3% mensual (vs. +0,7% agosto), en línea con las estimaciones del consenso de analistas. En contraste, la variación interanual del IPC general creció un 3,1% (vs. 2,4% mes anterior). Un avance explicado por el encarecimiento de los precios de la energía (21,3% interanual), de los servicios (2,4%) y de los alimentos (1,4%). · Asimismo, la tasa de inflación subyacente (excluyendo energía y alimentos frescos) avanzó un 1,5% interanual (vs. 1,1% mes anterior). Producción industrial de la Eurozona · Según Eurostat, en agosto, la producción industrial de la Eurozona se redujo un 0,5% mensual (vs. -0,3% julio). Paralelamente, en términos interanuales, la actividad industrial se contrajo un 1,1% (vs. -0,3% mes anterior). Una caída explicada por la disminución de la fabricación de bienes de consumo no duradero (-9,1% interanual) y de bienes intermedios (-0,4%), en contraste con el aumento de la producción de bienes de equipo (3,0%) y de bienes de consumo duradero (0,4%). Ventas minoristas de EEUU · En septiembre, las ventas minoristas en EEUU moderaron su ritmo de avance hasta un 0,8% mensual (vs. 1,3% agosto), situándose por encima de las estimaciones del consenso de analistas (0,3%). Una desaceleración principalmente explicada por la moderación de las ventas de equipos electrónicos (0,6%) y online (0,3%), junto con la caída de las ventas de artículos deportivos, música y librerías (-0,5%). · Por su parte, en términos interanuales, las ventas minoristas crecieron un 6,3% (vs. 5,6% mes anterior). Solicitudes de prestaciones por desempleo en EEUU · Las solicitudes de prestaciones por desempleo en EEUU de la semana finalizada el pasado 9 de octubre aumentaron hasta 199.000 solicitudes (vs. 198.000 semana previa), situándose en línea con las proyecciones del consenso de analistas. Índice de precios de producción de EEUU · Según la BLS, en septiembre, el índice de precios de producción de EEUU repuntó un 1,3% mensual (vs. 0,5% agosto), registrando su mayor avance desde marzo de 2022. Una evolución explicada principalmente por el fuerte encarecimiento de los costes energéticos (10,8% mensual), junto con el incremento de los precios del transporte y almacenamiento (3,4%). · A su vez, en términos interanuales, la variación del IPP avanzó hasta un 6,3% frente al 5,6% de agosto, alcanzando su nivel más elevado desde diciembre de 2022.

15 de octubre de 20260
Mercados

Europa resiste la presión de la tecnología y el lujo

13 de octubre de 20260
Cargar más
Leer también
Energía

PRECIO LUZ: comienza el tormento de los usuarios

18 de octubre de 20260
General

Las protestas por el coste de la vida dejan un muerto, 2.000 detenidos y graves disturbios en Francia

18 de octubre de 20260
General

Ucrania lanza su mayor ataque contra San Petersburgo y golpea infraestructuras estratégicas

18 de octubre de 20260
General

León XIV reaparece tras su operación y anuncia que retomará gradualmente su actividad

18 de octubre de 20260
DESTACADO PORTADA

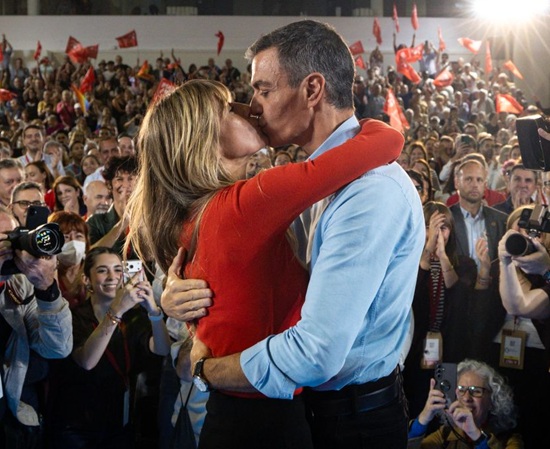
Sánchez reivindica su unidad con Begoña Gómez y se olvida de la campaña

18 de octubre de 20260
Politica y partidos

PSOE y sus aliados concurrirán juntos al Senado para disputar al PP la mayoría absoluta

18 de octubre de 20260
Cargar más


Últimas noticias
  • PRECIO LUZ: comienza el tormento de los usuarios 18 de octubre de 2026
  • Las protestas por el coste de la vida dejan un muerto, 2.000 detenidos y graves disturbios en Francia 18 de octubre de 2026
  • Ucrania lanza su mayor ataque contra San Petersburgo y golpea infraestructuras estratégicas 18 de octubre de 2026
  • León XIV reaparece tras su operación y anuncia que retomará gradualmente su actividad 18 de octubre de 2026
  • Sánchez reivindica su unidad con Begoña Gómez y se olvida de la campaña 18 de octubre de 2026
© 2023 Crónica Económica Ediciones
  • Aviso Legal
  • Política de privacidad
  • Política de cookies