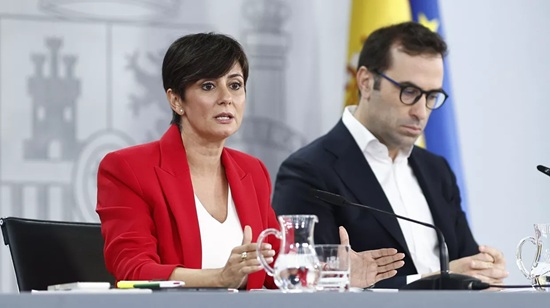

El presidente de Irán declaró que no permitirán la navegación libre por Ormuz mientras se mantengan las sanciones y el bloqueo de EEUU, fijando las exigencias imprescindibles para iniciar unas conversaciones.
· El comportamiento sectorial mostró un sesgo defensivo liderado por el sector Energía. Consumo básico y Salud cerraron en positivo, mientras se impusieron las tomas de beneficios en tecnología tras las subidas de las últimas sesiones.
· El FTSE 100 londinense fue el más resiliente por el elevado peso del sector energético, cerrando con ligeros descensos. Por su parte, el Euro Stoxx 50 cedió un 0,4% y el IBEX 35 un 0,3%.
Claves de la sesión
EEUU y China acuerdan una extensión de la tregua arancelaria de dos meses
· Los principales institutos económicos alemanes han más que duplicado su previsión de crecimiento del PIB alemán para 2026, hasta el +1,3% desde el +0,6% estimado en primavera, gracias a un primer semestre mejor de lo esperado, apoyado por exportaciones, manufacturas y mayor gasto público.
· En EEUU, el Secretario del Tesoro Scott Bessent anunció la extensión de la tregua arancelaria entre EEUU y China en dos meses, hasta el 10 de enero, en la antesala de la cumbre entre Donald Trump y Xi Jinping.
· Al cierre europeo, el S&P 500 cedía un 0,5%, el Nasdaq un 0,7% y el Dow Jones un 0,6%.
Renta fija
La escalada de las TIRes no da tregua
· Continúa la corrección global de los bonos, impulsada por el repunte del petróleo y los temores a una inflación más persistente, una economía estadounidense todavía sólida y el elevado volumen de emisiones públicas y corporativas.
· La presión es global: la rentabilidad media de la deuda soberana mundial roza el 4%, máximo desde 2007, con el Bund alemán a 10 años en 3,60%, máximo desde 2009, y Japón en 3,09%. La volatilidad también ha aumentado, con el índice MOVE en máximos desde marzo, haciendo que los inversores sean reticentes a comprar duración pese a unas rentabilidades cada vez más atractivas.
· La TIR del Bund alemán a 10 años repuntó 5 pb al 3,60%. En Estados Unidos, la TIR del Treasury a 10 años repuntó 5 pb, hasta 5,16%.
Materias primas y divisas
El EUR/USD cerca de los mínimos anuales
· Las amenazas de Irán de extender la guerra del Golfo si se mantienen las sanciones y el bloque de EEUU volvieron a alejar la perspectiva de un acuerdo para abrir Ormuz. El Brent subió con fuerza por segundo día consecutivo hasta 107,6 $/barril.
· El dólar continúa apreciándose ante las crecientes expectativas de subidas de tipos. El EUR/USD se situó en torno a 1,137, acercándose a los mínimos de junio de 1,132.
Noticia empresarial
Oracle
Oracle ha invocado una cláusula de fuerza mayor en Project Jupiter, un megacentro de datos de 2,45 GW en Nuevo México, parte del proyecto Stargate junto a OpenAI y SoftBank. La medida no implica que Oracle quiera abandonar el proyecto, sino protegerse o retrasar pagos si el centro no entra en funcionamiento en 2028 por los retrasos regulatorios que está sufriendo.
La noticia aumenta las dudas sobre el riesgo financiero asociado al fuerte despliegue de infraestructura de IA: unos 20 bancos financiaron el proyecto con un préstamo de 18.000 millones de dólares, cuya deuda ya cotiza por debajo de 90 centavos por dólar. OpenAI firmó el año pasado un acuerdo de $400bn con Oracle y SoftBank para cinco centros de datos en EEUU, incluido Jupiter.
La reacción del mercado ha sido negativa: Oracle cae ~5,0% y Blue Owl (desarrollador del proyecto) ~3,7%, mientras el coste de asegurar la deuda de Oracle alcanza máximos históricos. La principal preocupación es que retrasos en grandes centros de datos puedan aplazar ingresos de Oracle y elevar el riesgo crediticio.
Principales indicadores macroeconómicos del día
PMI compuesto de Japón
· En la lectura preliminar de septiembre, el PMI manufacturero de Japón se ha moderado hasta 54,1 puntos (vs. 54,9 puntos agosto), explicado por la desaceleración del ritmo de crecimiento de la producción y de las órdenes de pedido ante las disrupciones en las cadenas de suministro. Paralelamente, el PMI servicios se ha ralentizado hasta 51,6 puntos (vs. 52,5 puntos mes anterior) tras la moderación de los nuevos negocios y de la demanda internacional. Por su parte, el PMI compuesto se ha desacelerado a 52,5 puntos (vs. 53,5 puntos agosto). Un comportamiento explicado por el avance de las tensiones inflacionistas ante el conflicto en Oriente Medio y la debilidad del yen, a pesar de la resiliencia de la demanda de la IA, semiconductores, defensa y automóviles.
Índice de precios de producción de España
· Según el INE, en agosto, los precios de producción en España ralentizaron ligeramente su ritmo de avance hasta un 2,9% mensual (vs. 3,1% julio). A su vez, en términos interanuales, la variación del IPP repuntó un 13,2% (vs. 9,4% mes anterior). Una evolución explicada por el incremento de los costes de la energía (33,3% interanual), de los bienes intermedios (7,1%) y de los bienes de equipo (2,4%).
Encuesta IFO de Alemania
· En septiembre, el indicador del clima empresarial IFO de Alemania ha avanzado 1,1 puntos hasta 89,9 puntos, situándose por encima de las estimaciones del consenso de los analistas (89,1 puntos). Una tendencia explicada por la mejora de las valoraciones respecto a la situación empresarial actual y por la recuperación de las expectativas, a pesar de un contexto marcado por el repunte de los costes energéticos y la incertidumbre geopolítica.
· Por sectores, se registró una mejora generalizada en la industria, el sector servicios y el comercio, unida a una estabilidad del sentimiento económico en la construcción.
· Paralelamente, el índice de expectativas para los próximos 6 meses se ha incrementado a 90,4 puntos (vs. 89,0 puntos agosto). Asimismo, el índice de situación actual ha aumentado a 89,5 puntos (vs. 88,5 puntos mes anterior).
Balanza por cuenta corriente de EEUU
· Según la BEA, en el 2T del año, el déficit de la balanza por cuenta corriente de EEUU aumentó un 15,7% respecto al trimestre anterior (-3,8% 1T 2026) hasta un total de 246.023 millones de $, un resultado mejor superior que el proyectado por el consenso de analistas (-258.000 millones de $).
Solicitudes de prestaciones por desempleo en EEUU
· Las solicitudes de prestaciones por desempleo en EEUU de la semana finalizada el pasado 18 de septiembre disminuyeron en 1.000 hasta 197.000 solicitudes, situándose por debajo de las proyecciones del consenso de analistas (201.000 solicitudes).