Skip to content

  jueves 17 septiembre 2026
  • Director: Alfonso Vidal
Crónica Económica
  • Opinión
    • Firmas
    • Colaboraciones
  • Economía
    • Industria
    • Servicios
    • Agricultura
    • Bancos
    • Cajas
    • Seguros
    • Laboral
  • Empresas
    • Energía
    • Inmobiliario
    • Telecomunicaciones
    • Infraestructuras
    • Industria
    • Retail
    • Distribución
  • Mercados
    • CNMV
    • Ibex
    • Mercados extranjeros
    • Divisas
    • Fondos
  • Gobierno
  • Historia
  • Fin de semana
    • Restaurantes
    • Vinos y Bodegas
    • Recetas
    • Libros
    • El cestillo
    • Cultura
    • Civilización
    • Tecnología
    • Tendencias
    • Moda
  • Alimentación
Última hora
16 de septiembre de 2026Europa recupera terreno antes de la decisión de la Fed 16 de septiembre de 2026GUERRA IRAN: EEUU acumula una factura de 40.000 M 16 de septiembre de 2026FISCALIA; paraliza el tercer grado de Parot 16 de septiembre de 2026DECRETO LOBBIES: tumbado en el congreso 16 de septiembre de 2026Sánchez elude las preguntas sobre Marruecos 16 de septiembre de 2026Alerta en Ceuta por el riesgo de un apagón 16 de septiembre de 2026Gobierno: elevará a más de 17.000M€ la inversión en la red eléctrica
Crónica Económica
Crónica Económica
  • Opinión
    • Firmas
    • Colaboraciones
  • Economía
    • Industria
    • Servicios
    • Agricultura
    • Bancos
    • Cajas
    • Seguros
    • Laboral
  • Empresas
    • Energía
    • Inmobiliario
    • Telecomunicaciones
    • Infraestructuras
    • Industria
    • Retail
    • Distribución
  • Mercados
    • CNMV
    • Ibex
    • Mercados extranjeros
    • Divisas
    • Fondos
  • Gobierno
  • Historia
  • Fin de semana
    • Restaurantes
    • Vinos y Bodegas
    • Recetas
    • Libros
    • El cestillo
    • Cultura
    • Civilización
    • Tecnología
    • Tendencias
    • Moda
  • Alimentación
  • Director: Alfonso Vidal
Crónica Económica
  Legal  TS: avalada la retroactividad de los impuestos durante el mismo año de su aprobación
Legal

TS: avalada la retroactividad de los impuestos durante el mismo año de su aprobación

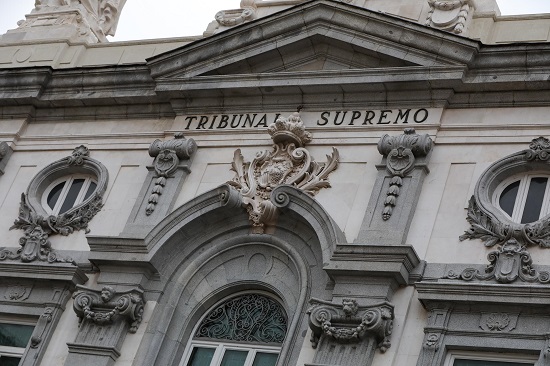
El Tribunal Supremo ha establecido que exigir un tributo en el mismo ejercicio en que entre en vigor su ley reguladora no vulnera el principio de irretroactividad, siempre que su periodo impositivo sea el año natural, que se devengue el último día de dicho año y que su entrada en vigor haya sido anterior a la fecha de devengo.

Redacción y AgenciasRedacción y Agencias—14 de marzo de 20230
FacebookX TwitterPinterestLinkedInTumblrRedditVKWhatsAppEmail

Así se pronuncia el alto tribunal en una sentencia del pasado 27 de febrero referida al Impuesto sobre los Depósitos de Clientes en las Entidades de Crédito de Canarias, pero que es extrapolable a cualquier tributo que cumpla estas condiciones.
De esta manera, el Supremo avala la aplicación de los nuevos impuestos a la banca, energéticas y grandes fortunas, que fueron aprobados definitivamente y entraron en vigor en diciembre de 2022, pero que se aplican ya al ejercicio completo.
En el caso concreto del tributo canario a los depósitos bancarios, Bankinter interpuso un recurso acerca de la dimensión temporal consistente en determinar si el impuesto, establecido por una ley publicada el 1 de julio de 2012, resultaba exigible en el periodo impositivo de 2012, como mantenía la Administración canaria, o por el contrario, solo podía exigirse a partir del 1 de enero de 2023, como defendía Bankinter.

El Supremo determina, en primer lugar, que en contra de lo que postula la entidad bancaria, exigir el impuesto con posterioridad al inicio del periodo impositivo (1 de enero de 2012), no constituye una infracción del artículo 10 de la Ley General Tributaria con relación al principio de seguridad jurídica.

Asimismo, añade que el devengo del impuesto se produce el 31
de diciembre de cada año y, por tanto, con posterioridad al establecimiento mismo del tributo, en este caso el mes de julio del año en curso. «De ahí que resulte certera la alegación de la Comunidad de Canarias, matizando que, en el momento de su creación y entrada en vigor (1de julio de 2012), el impuesto no afecta a un hecho imponible totalmente consumado», reitera el alto tribunal.

Por tanto, asegura que ello es compatible con el artículo 10.2 de la Ley General Tributaria que establece que, «salvo que se disponga lo contrario», las normas tributarias no tendrán efecto retroactivo y se aplicarán a los tributos «sin período impositivo devengados a partir de su entrada en vigor y a los demás tributos cuyo período impositivo se inicie desde ese momento».

Así, el Supremo afirma que la lectura del precepto arroja una «conclusión evidente» y es que, en casos como el presente, no sería posible exigir el tributo sino a partir del periodo impositivo «que se iniciara» tras su entrada en vigor. Sin embargo, el propio artículo 10.2 de la Ley General Tributaria contiene la previsión de que «se disponga lo contrario», como aquí ocurre.
Y en este caso, subraya el Supremo, la ley del tributo es «clara», tanto al determinar la fecha a partir de la cual surte efecto la creación del tributo (1 de julio 2012), como al establecer el momento del devengo (último día del período impositivo) y la obligación de realizar el pago a cuenta «correspondiente al período impositivo 2012 (…) a lo largo del mes de noviembre de 2012».
FacebookX TwitterPinterestLinkedInTumblrRedditVKWhatsAppEmail
Noticias relacionadas
  • Noticias relacionadas
  • Más de este autor
Legal

FISCALIA; paraliza el tercer grado de Parot

16 de septiembre de 20260
Legal

Biedma pide personarse contra las «cloacas» y denuncia una campaña para desacreditarla

16 de septiembre de 20260
Legal

TS: mantiene paralizadas las altas en el censo exterior mientras estudia la «ley de nietos»

16 de septiembre de 20260
Cargar más
Leer también
Mercados

Europa recupera terreno antes de la decisión de la Fed

16 de septiembre de 20260
Sin categoría

GUERRA IRAN: EEUU acumula una factura de 40.000 M

16 de septiembre de 20260
Legal

FISCALIA; paraliza el tercer grado de Parot

16 de septiembre de 20260
Gobierno

DECRETO LOBBIES: tumbado en el congreso

16 de septiembre de 20260
DESTACADO PORTADA

Sánchez elude las preguntas sobre Marruecos

16 de septiembre de 20260
Empresas

Alerta en Ceuta por el riesgo de un apagón

16 de septiembre de 20260
Cargar más


Últimas noticias
  • Europa recupera terreno antes de la decisión de la Fed 16 de septiembre de 2026
  • GUERRA IRAN: EEUU acumula una factura de 40.000 M 16 de septiembre de 2026
  • FISCALIA; paraliza el tercer grado de Parot 16 de septiembre de 2026
  • DECRETO LOBBIES: tumbado en el congreso 16 de septiembre de 2026
  • Sánchez elude las preguntas sobre Marruecos 16 de septiembre de 2026
© 2023 Crónica Económica Ediciones
  • Aviso Legal
  • Política de privacidad
  • Política de cookies